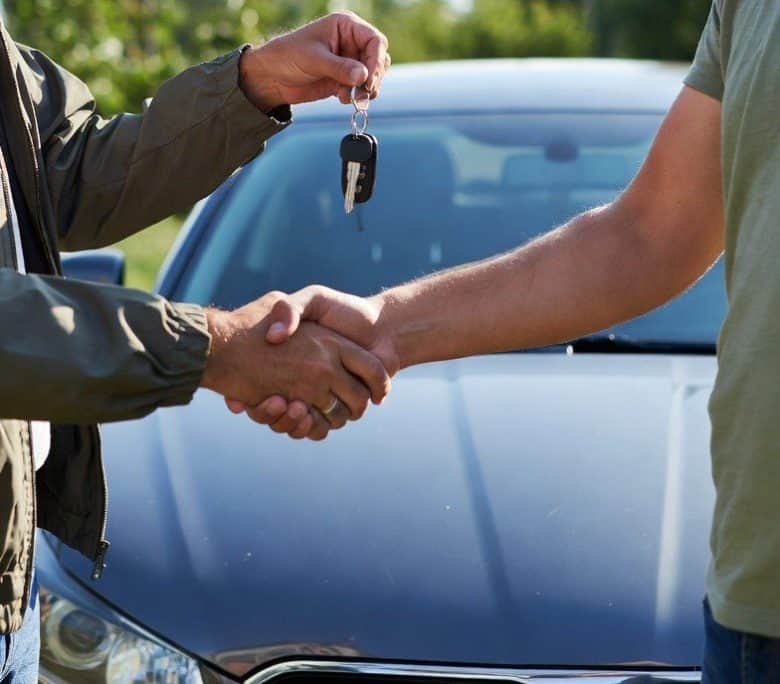
Decisão recente da 17ª Vara Cível Federal de São Paulo afastou a incidência do percentual de presunção de 32% cobrado pela Receita Federal com base na IN RFB nº 1.700/2017 sobre as receitas das operações de compra e venda de automóveis seminovos
O juiz federal Ricardo de Castro Nascimento reconheceu a natureza mercantil das operações e determinou aaplicação dos percentuais de presunção de 8% para o IRPJ e de 12% para a CSLL
O mercado de venda de carros seminovos no Brasil está aquecido. Segundo os dados divulgados em julho deste ano pela Federação Nacional das Associações dos Revendedores de Veículos Automotores (Fenauto), o setor registrou no primeiro semestre de 2026 uma alta de 8,7% em relação ao mesmo período de 2025, totalizando mais de nove milhões de unidades comercializadas.
As boas notícias para o setor, no entanto, não estão confirmadas apenas no aumento das vendas. Recentemente, a Justiça Federal em São Paulo deferiu o pedido de uma revendedora de automóveis para alterar a forma de tributação de suas operações de compra e venda de carros usados sob o regime de lucro presumido, que é aquele em que a Receita Federal “presume” o lucro para o cálculo do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL).
No julgamento, que ocorreu na 17ª Vara Cível Federal de São Paulo, a empresa questionou a atual forma de tributação das operações de compra e venda de carros usados e o percentual de presunção aplicado, hoje de 32% sobre a receita. Segundo a advogada da revendedora, Julia Leite Alencar, tributarista e sócia fundadora da Leite Alencar Sociedade de Advogados, a Receita Federal vinha exigindo esse percentual com base na Instrução Normativa RFB nº 1.700/2017. “O que ocorre é que a Receita exigia uma tributação destinada à prestação de serviço e à intermediação de negócios, o que elevava a carga tributária sobre a operação de compra e venda de carros usados”, explica.
De acordo com Julia, a tese da impetrante foi demonstrar que as operações de compra e venda de seminovos não têm caráter de prestação de serviço ou de intermediação de negócios, mas de comércio igual a qualquer outra venda de produtos. Com base nas alegações, e afastando a aplicação do texto da Instrução Normativa da Receita Federal, o juiz federal Ricardo de Castro Nascimento acolheu o pedido da revendedora de automóveis para aplicar sobre a receita com a compra e a venda de seminovos os percentuais de presunção de 8% para o IRPJ e de 12% para a CSLL, previstos nos arts. 15 e 20 da Lei nº 9.249/1995. As receitas de eventuais atividades de intermediação e agenciamento permanecem sujeitas ao percentual de 32%, cabendo à empresa segregá-las contabilmente.
A decisão da 17ª Vara Cível Federal de São Paulo também esclareceu que a equiparação dessas operações à consignação, prevista no artigo 5º da Lei nº 9.716/1998, não altera sua natureza mercantil. “A Receita sustentava que, como a lei equipara a venda de usados à consignação para apuração da receita bruta, a atividade deveria ser tributada como prestação de serviço. O juízo federal acertadamente reconheceu que essa equiparação não retira a natureza comercial da revenda”, ressalta a advogada. A sentença ainda será submetida ao reexame necessário pelo Tribunal Regional Federal da 3ª Região.
Segundo a tributarista, a decisão da Justiça Federal está em plena consonância com a jurisprudência dominante e pacificada do Superior Tribunal de Justiça (STJ). “Recentemente o STJ julgou o Agravo em Recurso Especial (AREsp) nº 3.169.515/RS, sob relatoria do ministro Teodoro Silva, da 2ª Turma, onde reafirmou que a equiparação das vendas de veículos usados às operações de consignação não converte a atividade em prestação de serviços para fins de definição dos percentuais de presunção, devendo prevalecer os coeficientes reduzidos”, ressalta.
Por fim, a advogada ressalta que o reconhecimento desse modelo de tributação das operações de compra e venda de carros usados no Brasil pode ser um impulsionador para o mercado, favorecendo não somente as empresas, como os consumidores. “Essa decisão reforça um precedente relevante para toda a cadeia de empresas que atuam nesse setor, de revendedoras e lojas a concessionárias”, defende. “Buscar uma tributação mais justa e condizente com a atividade empresarial garante competitividade e uma melhor relação entre as empresas e o Fisco nacional”, finaliza Julia Leite Alencar, sócia fundadora da Leite Alencar Sociedade de Advogados.